Cálculo de rescisão: exemplos para conferir
A calculadora rescisão é mais fácil de conferir quando você dispõe de exemplos com entradas identificadas e contas que podem ser repetidas fora da tela. Esta coleção apresenta cenários fictícios no Brasil e em Portugal, sem converter moedas ou juntar sistemas jurídicos. Os valores servem para testar a memória das parcelas, os descontos informados e os limites do método. Não representam uma certificação de direitos, um documento de quitação ou uma previsão de pagamento líquido. Antes de aplicar qualquer resultado a um contrato real, confirme os registros, o enquadramento e a apuração profissional necessária.
Exemplo um: saldo brasileiro e proporcionais declarados
Escolha Brasil, com base mensal fictícia de R$ 2.000. Informe quinze dias de saldo salarial, três avos de décimo terceiro e três avos de férias proporcionais. Deixe os períodos adquiridos simples e em dobro em zero. Para a referência de antiguidade do exemplo, utilize início em 1 de janeiro de 2026 e término em 15 de março de 2026, com nenhum ano completo para a sugestão do aviso.
O saldo salarial é R$ 2.000 ÷ 30 × 15 = R$ 1.000. O décimo terceiro é R$ 2.000 × 3 ÷ 12 = R$ 500. As férias proporcionais com terço são R$ 2.000 × 3 ÷ 12 × 4 ÷ 3, aproximadamente R$ 666,67 na apresentação. Os três avos foram declarados para testar a conta; o programa não os deduziu dessas datas nem confirmou os efeitos de uma projeção de aviso.
Na dispensa com aviso indenizado sugerido de trinta dias, a linha adicional é R$ 2.000. Os créditos brutos aproximados do empregador são R$ 4.166,67. Sem adiantamentos ou descontos inseridos, esse também é o saldo demonstrativo. Se a base conferida da multa de FGTS for R$ 6.000, a multa estimada separada será R$ 2.400. A base é uma entrada independente, não um depósito reconstruído pela calculadora.
Exemplo dois: a diferença produzida por um adiantamento
Mantenha todas as parcelas do primeiro exemplo e acrescente R$ 200 como adiantamento de décimo terceiro confirmado. O total positivo das parcelas continua a ser aproximadamente R$ 4.166,67. O ajuste aparece em uma linha negativa, e o saldo depois dos valores inseridos passa a aproximadamente R$ 3.966,67. O campo não altera a contagem de avos; ele representa uma quantia recebida anteriormente.
Agora informe outros descontos confirmados de R$ 150. O conjunto de ajustes fica em R$ 350 e o saldo demonstrativo em aproximadamente R$ 3.816,67. Não coloque os mesmos R$ 200 novamente nesse segundo campo. Se estiver a testar impostos, lembre que o programa apenas subtrai o número digitado; ele não apurou a incidência fiscal, a base tributável ou a legalidade de qualquer retenção.
O que as casas decimais não comprovam
Os cálculos internos mantêm precisão numérica antes da apresentação monetária. O painel mostra centavos, e pequenas diferenças de critério de arredondamento podem surgir em comparação com outro documento. Isso não transforma centavos em prova de que os avos ou as bases foram confirmados. Uma revisão completa confere a definição das entradas e a forma de arredondamento, em vez de ajustar valores arbitrariamente para obter uma coincidência visual.
Exemplo três: um período adquirido simples brasileiro
Escolha base de R$ 3.000 e informe um período adquirido simples ainda pendente, com zero períodos em dobro. A linha desse período é R$ 3.000 × 4 ÷ 3 = R$ 4.000. Para enxergar somente essa parcela na memória, configure saldo salarial, avos de décimo terceiro e férias proporcionais em zero e selecione pedido de demissão com aviso dispensado sem desconto no cenário.
Os créditos demonstrados serão R$ 4.000, antes de qualquer ajuste informado. Esse exemplo isolado não é a descrição de uma rescisão completa: ele serve para verificar o fator e a separação dos campos. Se a apuração confirmada tiver outro período em dobro, a linha correspondente usa fator diferente. Não inclua a mesma unidade como simples e como dobro para representar um único direito pendente.
Exemplo quatro: Portugal com base e diuturnidades
Selecione Portugal e o preset de despedimento coletivo para contrato iniciado em 1 de junho de 2023 e terminado em 1 de junho de 2026. A retribuição base fictícia é €1.200 e as diuturnidades mensais são €50. Para isolar a compensação, mantenha dias de saldo salarial e demais créditos em zero. Confirme uma RMMG apropriada ao exemplo e ao enquadramento; €920 é apenas a referência inicial da demonstração.
A soma mensal utilizada é €1.250. Com três anos completos e fator de catorze dias, a conta é €1.250 ÷ 30 × 14 × 3 = €1.750, sem alteração pelos limites neste exemplo. Se depois informar quinze dias de saldo salarial, a linha de saldo será €1.250 ÷ 30 × 15 = €625. Os créditos do empregador passam a €2.375, antes de férias, subsídios ou descontos declarados.
Exemplo cinco: um fator de caducidade diferente
Num cenário independente, mantenha Portugal, três anos completos e retribuição base de €1.200, mas use zero diuturnidades e o preset de caducidade a termo certo por iniciativa do empregador. Com fator de vinte e quatro dias, a compensação demonstrada é €1.200 ÷ 30 × 24 × 3 = €2.880. Mantenha as outras parcelas em zero se quiser verificar somente essa operação.
A mudança de fator não permite reclassificar livremente o documento para obter o maior total. O preset depende do enquadramento indicado no formulário e do início do contrato dentro do escopo suportado. Para contratos anteriores a 1 de maio de 2023, a ferramenta pede compensação já apurada, sem aplicar automaticamente esse mesmo fator a todo o período. Leia o guia português para compreender a distinção entre limite da ferramenta e existência de direitos.
Exemplo seis: compensação portuguesa apurada fora do site
Para um contrato histórico, selecione compensação apurada manualmente. Digite €2.750 como valor fictício já confirmado, base mensal de €1.500 e dez dias de saldo salarial. Com zero diuturnidades, o saldo desses dias é €500. Insira ainda €400 de férias pendentes, €300 de subsídio de férias e €500 de subsídio de Natal, todos como valores que restam pagar no cenário.
A soma é €2.750 + €500 + €400 + €300 + €500 = €4.450. Com €250 de descontos informados, o saldo demonstrativo será €4.200. O programa não recalculou a compensação de €2.750 nem confirmou a apuração histórica. Também não decidiu o direito às férias ou aos subsídios. A utilidade desse modo é preservar uma conta já conferida e mostrar como ela se combina com outros dados declarados.
Exemplo sete: observe a limitação da base portuguesa
Considere um exemplo matemático de base mensal €25.000, sem diuturnidades, com três anos completos no preset de despedimento coletivo e RMMG declarada de €920. A base usada pelo método é limitada a vinte vezes esse valor: €18.400. A compensação demonstrada fica em €18.400 ÷ 30 × 14 × 3 = €25.760. O painel informa que houve aplicação de limite.
Não trate a diferença para uma multiplicação de €25.000 como um desconto fiscal. Trata-se de uma limitação na base usada pela fórmula selecionada. O teto global também é observado pelo preset. Este exemplo mostra a mecânica do programa, sem afirmar que os parâmetros ou o enquadramento se aplicam automaticamente a uma pessoa específica. Se alterar a RMMG, documente por que o novo valor corresponde à data e à apuração pretendidas.
Compare memórias completas e conserve o contexto
Em qualquer exemplo, leia a moeda e o método antes de olhar o total. Verifique se a conta isolou uma parcela para teste ou se pretende representar um conjunto completo de créditos confirmados. Um exemplo com férias em zero não afirma que férias inexistem; ele apenas não incluiu esse valor. Essa distinção é importante quando você guarda uma simulação e a revê depois sem lembrar do objetivo inicial.
Use a ferramenta para repetir as operações e copie o resumo com as premissas. Para um resultado diferente, consulte o guia de erros e confira campos repetidos, bases confundidas e descontos já inseridos. Para decidir direitos, incidência fiscal ou validade do motivo de saída, procure orientação habilitada. A memória de cálculo ajuda a formular perguntas melhores, mas continua a precisar de documentos e de uma apuração adequada ao contrato.
Fontes e escopo
CLT — texto compilado · Código do Trabalho — Portugal · Lei 13/2023 — aplicação no tempo. Referências consultadas em outubro de 2026. As fontes não certificam entradas, enquadramento ou a versão da ferramenta; obtenha conferência profissional para o caso concreto.
Continue a conferência
Consulte Calculadora rescisão: como conferir o resultado e Rescisão em Portugal: método e documentos.
Perguntas frequentes
Os exemplos representam contratos reais?
Não. São cenários fictícios para reproduzir a aritmética e entender limites.
A compensação manual é recalculada?
Não. O valor informado é combinado com os outros créditos e ajustes, sem validação de sua apuração jurídica.
Leve as premissas para a ferramenta
Abra a calculadora rescisão, confira o cenário ativo e copie um resumo com as entradas. Informação educativa, sem aconselhamento jurídico ou fiscal.
Mais guias para conferir
Erros no cálculo de rescisão: bases e descontos
Confira país, base de multa, períodos de férias, adiantamentos e métodos históricos antes de interpretar um total.
Ler o guia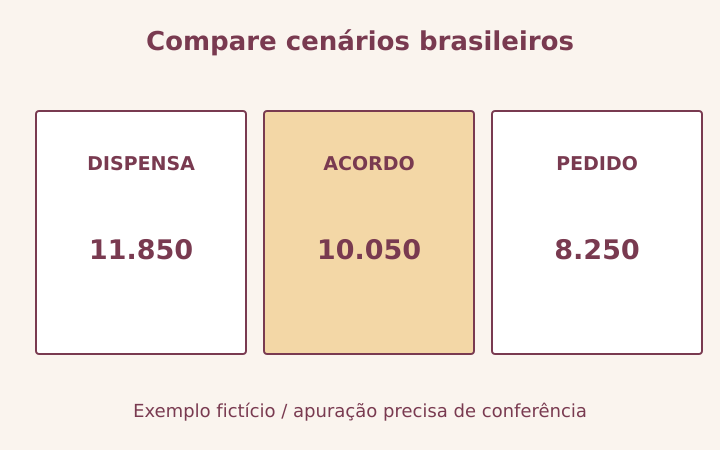
Rescisão por acordo, pedido e dispensa: comparação
Compare exemplos fictícios de pedido de demissão, dispensa e acordo sem confundir parcelas, descontos e FGTS.
Ler o guia
Rescisão em Portugal: método e documentos
Entenda o escopo da compensação portuguesa, os créditos inseridos e a necessidade de apurar contratos históricos.
Ler o guia